



¿Qué es la revisión de utilización en workers’ comp de California?


Si usted sufrió un accidente en su entorno laboral en el Área de la Bahía, conseguir la atención médica necesaria puede convertirse en un proceso frustrante. Es común pensar que si su médico tratante receta una terapia, cirugía o medicamento, la aseguradora lo aprobará de inmediato. Lamentablemente, el sistema de seguro de trabajadores impone filtros estrictos. Muchos trabajadores lesionados se preguntan con frustración: ¿Qué es la revisión de utilización en workers’ comp de California? (proceso conocido en inglés como Utilization Review o UR).
Comprender este mecanismo es fundamental para evitar retrasos prolongados en su recuperación física. Las compañías de seguros utilizan este sistema para auditar los costos médicos. Conocer sus derechos le permitirá reaccionar a tiempo ante cualquier intento de bloquear su tratamiento legal.
El Proceso de UR y la Evaluación Médica
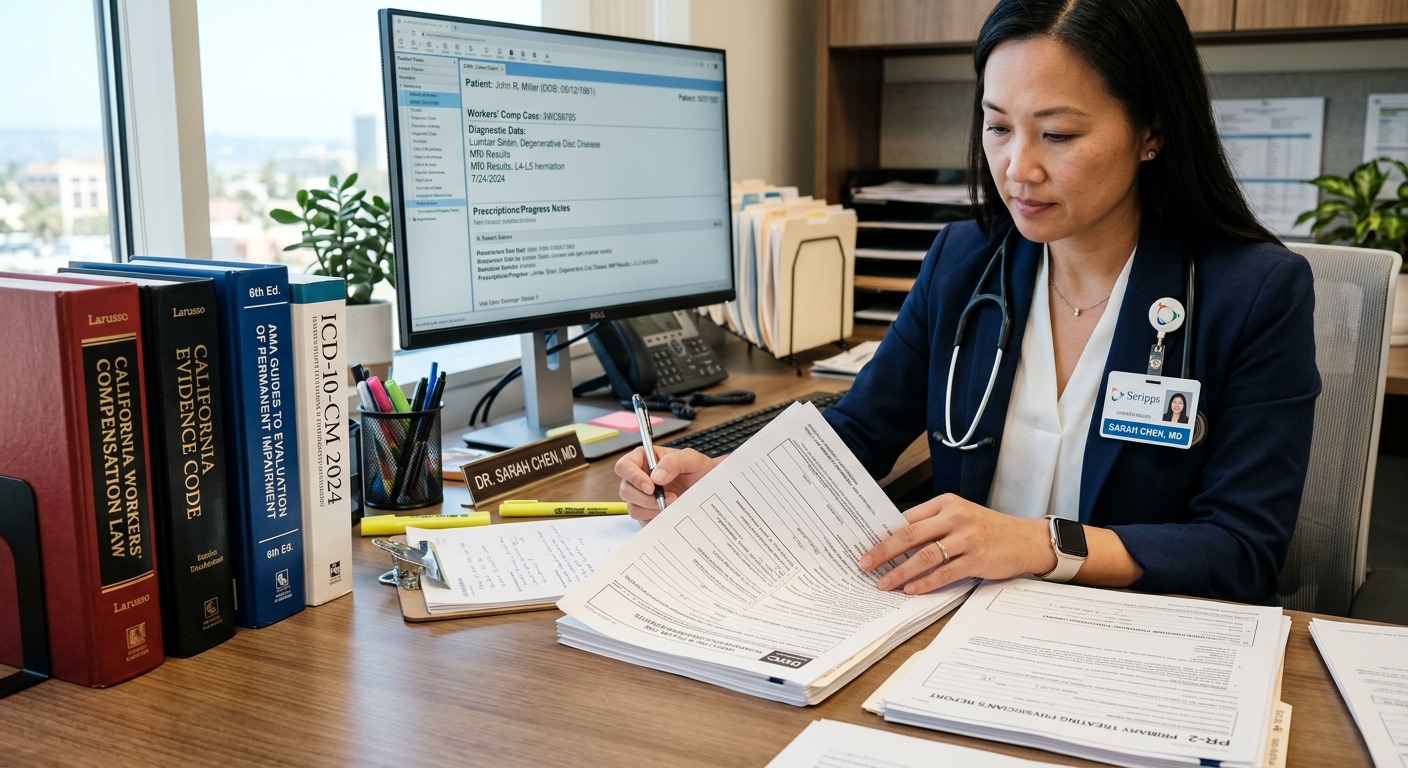
La revisión de utilización es el programa legal que las aseguradoras utilizan para autorizar, modificar o negar los tratamientos recomendados por su doctor. Este procedimiento está estrictamente regulado bajo el Código Laboral de California Sección 4610. La ley estatal exige que cada solicitud de tratamiento se someta a una evaluación basada en evidencias científicas.
Cuando su médico solicita un servicio, debe enviar un formulario formal llamado Solicitud de Autorización (RFA). La aseguradora transfiere este documento a un médico evaluador independiente. Este profesional revisa el caso utilizando la Tabla de Utilización de Tratamientos Médicos (MTUS). Si el tratamiento propuesto no se alinea con estas guías del estado, la aseguradora emitirá un rechazo inmediato.
Plazos Legales para Recibir una Decisión
El estado de California impone límites de tiempo severos a las compañías de seguros para responder a las solicitudes médicas. Si la aseguradora no cumple con estos plazos de respuesta, el rechazo puede perder validez legal. Los tiempos varían según el tipo de atención médica solicitada:
- Revisión Prospectiva: Para tratamientos futuros ordinarios, la aseguradora tiene cinco días hábiles para emitir un dictamen desde que recibe la solicitud.
- Revisión Concurrente: Si usted se encuentra hospitalizado o recibiendo un tratamiento continuo, la decisión debe entregarse en un plazo de cinco días hábiles.
- Revisión Urgente: Si su médico certifica que existe una amenaza grave y directa para su salud, la aseguradora debe responder en un máximo de 72 horas.
- Revisión Retrospectiva: Para servicios médicos que ya fueron brindados, la empresa cuenta con 30 días calendario para realizar la evaluación de necesidad médica.
La Perspectiva de una Antigua Defensa de Seguros
Las compañías de seguros analizan cada reclamo buscando reducir sus pérdidas financieras. Como exabogado de defensa de aseguradoras, conozco detalladamente las estrategias que emplean para denegar servicios de salud. Con frecuencia, los médicos que realizan la revisión de utilización jamás examinan al trabajador lesionado en persona; solo leen expedientes buscando fallas técnicas en los informes médicos.
Si la aseguradora modifica o rechaza la orden de su doctor, usted no puede acudir directamente ante un juez de la corte de reclamos. El remedio legal exclusivo es solicitar una Revisión Médica Independiente (IMR). Usted cuenta con un plazo estricto de 30 días desde la notificación del rechazo de UR para enviar esta solicitud al estado. Este proceso es completamente documental, por lo que la calidad de las pruebas médicas enviadas determinará el éxito de su apelación.
Tratamientos Exentos y Conflictos de Responsabilidad
Existen situaciones donde la atención inmediata no requiere una aprobación previa de UR. Durante los primeros 30 días posteriores de la lesión laboral, ciertos tratamientos directos están exentos de la revisión prospectiva. Esto aplica únicamente si la aseguradora ya aceptó formalmente la validez del reclamo y si el tratamiento sigue los lineamientos de la MTUS.
Por otro lado, si la empresa niega completamente que su lesión ocurrió en el trabajo, ellos pueden suspender el proceso de UR de forma temporal. Sin embargo, una vez que se resuelve el conflicto de responsabilidad laboral, los plazos regulares de evaluación se reactivan automáticamente. La aseguradora no puede exigir que su médico comience los trámites desde cero.
Hable con un Abogado Local en el Área de la Bahía
Superar los obstáculos burocráticos de un accidente de trabajo requiere una comunicación directa y una estrategia jurídica sólida. En Anderson Franco Law, APC, brindamos representación legal personalizada y de alta calidad. Atendemos de manera cercana a clientes en todo San Francisco, Marin County y San Rafael. Nosotros conocemos los juzgados locales y las redes médicas de la región.
Si su tratamiento médico ha sido rechazado o retrasado injustamente, no asuma los costos por su cuenta. Visite nuestra sección de Preguntas Frecuentes para conocer más sobre sus opciones legales o llámenos hoy mismo para hablar directamente con su abogado.
Aviso Legal: La información contenida en este artículo no representa asesoramiento legal formal. La lectura de este contenido no establece una relación contractual de abogado-cliente. Las leyes de compensación al trabajador cambian continuamente; consulte con un profesional licenciado para evaluar su caso particular.
Contáctenos
Llene el formulario o llámenos al (415) 727-1832 para programar su consulta gratuita. Consulta Gratuita
 Evaluación de Casos Sin Compromiso
 Millones Recuperados Para Nuestros Clientes